

米商品先物取引委員会(CFTC)のマイケル・S・セリグ委員長は9月22日、清算や担保管理をオンチェーン金融に合わせるため、米市場が大規模なトークン化に備える必要があると訴えた。
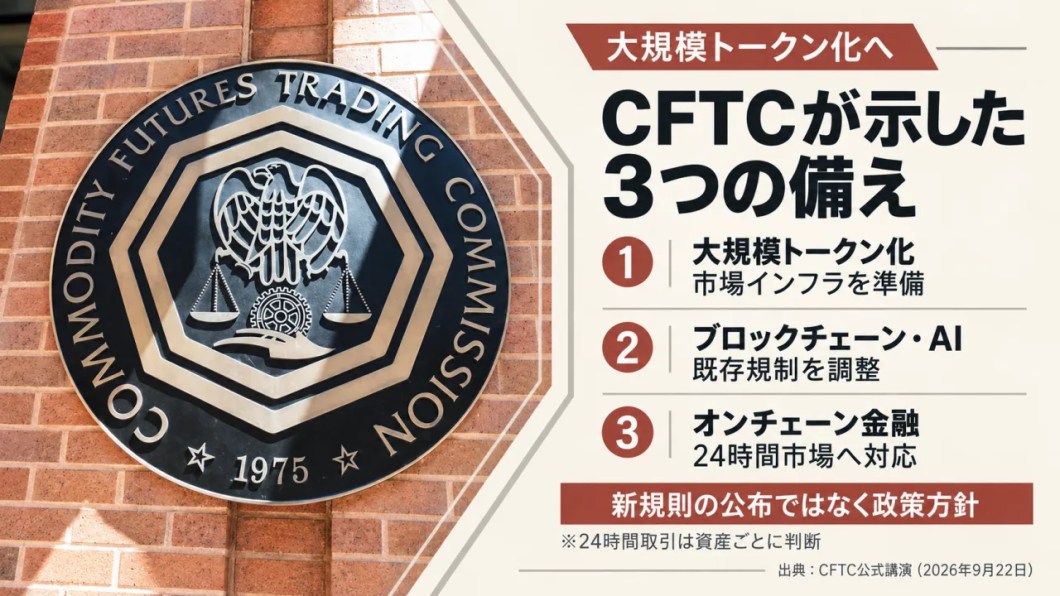
セリグ氏は、ニューヨーク連銀が開いた2026年米国債市場カンファレンスで基調講演した。市場整備の柱として、大規模トークン化への準備、ブロックチェーンやAIを大規模に使えるようにする既存規制の調整、市場参加者によるオンチェーン金融と24時間365日市場への対応を挙げた。
現実資産(RWA)のトークン化は、セリグ氏が強く押し出したテーマとなった。質の高いトークン化担保は、流動性を動かしやすくし、市場の耐性を高める余地がある。ブロックチェーンとトークン化資産を使えば、清算機関、仲介業者、最終利用者の間で、ほぼ即時の決済とリアルタイムの担保移動が可能になる。セリグ氏は、手信号から電子取引へ移った時期と同じ規模の変化が、全資産クラスに及ぶとの見方を示した。
CFTCがこの論点を前面に出す理由には、デリバティブ市場と米国債市場の変化がある。世界のデリバティブ市場の想定元本は過去20年で約1.2京ドルにほぼ倍増し、その約半分をCFTCが監督している。米国債先物の日次売買高は同じ期間に約2,000億ドルから9,000億ドルへ拡大し、SOFRなど短期金利先物は約2兆ドルから5兆ドルへ増えた。米ドル金利デリバティブの日次売買高も、2007年の約3,000億ドルから現在は2兆ドル超へ広がっている。
24時間365日取引について、セリグ氏は一律の導入を否定した。暗号資産や貴金属は現時点で連続取引に適し得る一方、農産物、エネルギー、一部の金融商品では同じ扱いがなじまない場合がある。CFTCは対象資産ごとの市場の仕組みを見ながら、取引、清算、決済をどこまで連続稼働させるかを検討する姿勢をとっている。
米国債市場の清算改革も並行して進む。米証券取引委員会(SEC)の米国債清算義務は、現物米国債が2026年12月31日、米国債レポ取引が2027年6月30日に期限を迎える。CFTCとSECは、CMEとFICCのクロスマージン制度を清算参加者以外の顧客にも広げる免除命令を承認し、米国債と先物のポジションをまたぐ担保負担の重複を減らす取り組みを進めている。
CFTCは今後、市場参加者、取引所、清算機関がステーブルコインを責任ある形で使う方法を検討する。米国債の現物取引は2026年12月31日、レポ取引は2027年6月30日の清算義務期限に向けて制度対応が進む予定となる。
参照:公式